开云官方网:
Mysteel解读:欧盟拟对取向电工钢及下游产品实施临时保障措施影响分析
欧盟拟于9月25日对取向电工钢及下游产品实施临时保障措施,实行价量双控。据海关总署数据,2025年我国取向硅钢对欧盟出口累计达14.97万吨,同比增长33.01%;2024年出口欧盟累计11.23万吨,同比增长104.51%。2025年我国对欧盟取向电工钢出口较2024年的11.23万吨增长33.3%,较2021年的2.68万吨增长近4.6倍。此举将重塑外贸格局,加速国内行业洗牌。
欧盟拟于9月25日对取向电工钢(GOES)及下游叠片、变压器铁芯实施临时保障措施,实行配额内最低价2800—3400欧元/吨、超额部分3500欧元/吨的价量双控。这是欧盟首次将贸易救济的保护范围从单一钢材品种延伸至电工钢—铁芯—变压器整条价值链。对国内取向硅钢而言,短期是出口通道与利润的双重承压,中期是未来三年外贸格局的重塑,长期则是加速淘汰CGO普通取向钢等落后产能、推动行业洗牌的催化剂。
保护范围前移:不仅覆盖取向电工钢母材,还首次将下游叠片、变压器铁芯(对应8504项下的变压器零件)纳入。国内“出口硅钢母材”和“出口加工铁芯”两条通道被同时收紧。
价格门槛显著抬升:配额内最低价2800—3400欧元/吨,明显高于2015年以来中国取向钢所承受的反倾销最低价水平;超额部分统一3500欧元/吨,直接封死低价倾销空间。
叠加既有反倾销:中、日、俄、韩、美取向电工钢自2015年起已被欧盟反倾销约束,本次新设最低价在原有基础上进一步抬升,形成双反+保障双重壁垒。
这套规则并非简单的“关门”,而是有选择地设限。 欧委会承认,欧盟本土产能理论上可覆盖约80%的“自产等级”需求,但恰恰是剩余20%的最高等级缺口,卡住了欧盟高效变压器的生产。本土产能集中在中低等级,高等级产品高度依赖进口。这在某种程度上预示着,单纯加税并不能解决欧盟高端供应链的结构性缺口。正因如此,欧盟此次没选一刀切的从价关税,而是在设限的同时为高等级产品留出配额空间——限制的是低价,放行的是自己暂时生产不了的高端。这也是GOES没有照搬普通钢材50%超额关税模式的重要原因。
欧盟本地产业的处境,也解释了其出手的动机。2021-2025年,欧盟消费量从39.77万吨增至52.51万吨,增幅32%;产能从39.38万吨增至43.01万吨,但实际产量不升反降,从33.66万吨降至30.65万吨。欧盟生产商对独立客户的国内销量从26.26万吨降至22.80万吨,市场占有率从66%缩至43%。市场在增长,新增需求却慢慢的变多地被进口产品满足——2025年进口量已相当于欧盟本地产量的97%。
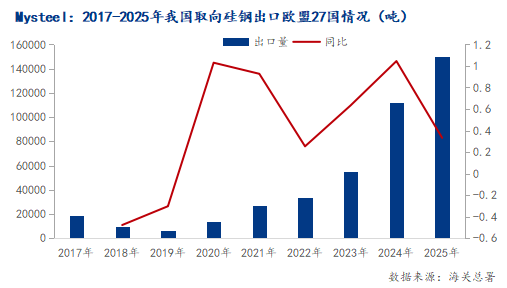
据海关总署数据,2025年我国取向硅钢对欧盟出口累计达14.97万吨,同比增长33.01%;2024年出口欧盟累计11.23万吨,同比增长104.51%。2025年我国对欧盟取向电工钢出口较2024年的11.23万吨增长33.3%,较2021年的2.68万吨增长近4.6倍,五年间年均复合增长率高达53.7%。2025年,中国占欧盟取向电工钢及相关下游产品进口量的50%以上,对欧出口占欧盟GOES总进口的比重从2021年的约29%跃升至约78%。
从出口流向看,意大利是最大单一市场(约9.6万吨、占六成以上),其次为斯洛文尼亚(约1.8万吨)、波兰(约1.1万吨)、西班牙(约0.95万吨)。欧盟正是意大利、斯洛文尼亚等地变压器铁芯厂的密集区域,是本次措施最直接的打击对象。
国别配额方面,中国拿到最大的GOES配额。 2026年9月25日至2027年2月26日这155天,GOES国别配额为:中国30693.68吨,日本23103.61吨,韩国4789.93吨,其他几个国家合计5360.39吨。中国是GOES钢卷最大的国别配额获得者。但到了叠片和铁芯,最大来源国则是土耳其,1.42万吨的配额是中国的三倍多。这与过去几年形成的实际贸易流基本吻合——2025年,中国已占欧盟GOES及叠片、铁芯进口总量的53%,2021年只有20%;同期日本份额从25%降到20%,土耳其从16%降到13%,韩国从9%降到4%。
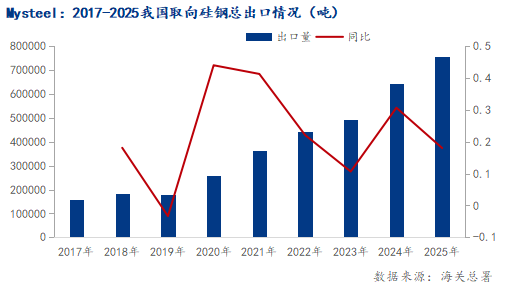
2025年我国取向硅钢产量为337.3万吨,出口累计达75.77万吨,其中对欧盟出口14.97万吨。取向硅钢出口占产量的22.46%,而对欧盟出口占总出口的19.75%。
取向电工钢出口依存度明显偏高:22.46%的产量依赖出口,而对欧出口又占取向硅钢总出口的近两成。欧盟作为高端取向钢的重要溢价市场,一旦关闭,意味着取向钢约五分之一的出口去向、近两成的出口利润将面临不确定性。
这是“价值链保护”的核心。此次措施不只针对取向硅钢母材,还首次将下游叠片、铁芯乃至变压器成品纳入。叠片配额内价格门槛为4000欧元/吨,配额外4550欧元/吨;铁芯分别为5000和5600欧元/吨。更进一步,铁芯即使已经装进一整的进口变压器,仍然没有离开保障措施的覆盖范围——进口商需要申报变压器内部铁芯的重量,按照铁芯重量缴纳1140欧元/吨的临时保障税,这部分不设配额。
这一设计瞄准的是一条清晰的规避路径:钢卷受限,便转向出口叠片;叠片受限,便转向出口铁芯;铁芯受限,便干脆把铁芯装进变压器整机出口。欧委会的对策,正是沿着这条加工链层层上溯、逐环封堵,最终将保障措施的效力一路延伸至成品设备。
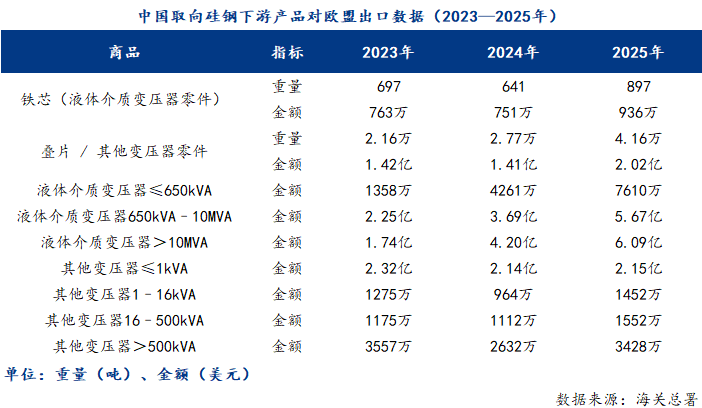
从出口数据看,下游产品的增长势头十分明显,且呈现出沿加工链逐级放大的特征。铁芯(液体介质变压器零件)对欧出口从2023年的697吨、763万美元增至2025年的897吨、936万美元,规模虽仍有限,但已现抬升迹象;叠片及其他变压器零件的增长则更迅速,由2023年的2.16万吨、1.42亿美元增至2025年的4.16万吨、2.02亿美元,重量近乎翻倍,金额增长逾四成。然而,变压器成品才是真正的“大头”:液体介质变压器中,650kVA—10MVA产品对欧出口额从2023年的2.25亿美元增至2025年的5.67亿美元,10MVA以上产品从1.74亿美元增至6.09亿美元,两类合计已超11亿美元。再加上其他变压器品类,对欧变压器成品出口总额高达约15亿美元。换言之,越往加工链下游走,出口体量越大、增速越快,这也恰恰解释了欧盟为何要将保障措施一路延伸至成品设备。
短期看,出口通道与利润空间同步收窄。14.97万吨对欧出口仅占国内产量的4.4%,看似不大,但欧盟是中国取向硅钢出口增量最猛的方向,对欧出口在我国取向硅钢总出口中占比近两成,且欧盟是高等级产品的溢价市场。限制欧盟市场,等于掐住了出口增长最强劲的那条通道。新门槛叠加既有反倾销税,价格上的优势被大幅压缩;更关键的是规避路径被逐环封死——钢卷转叠片、叠片转铁芯、铁芯装进变压器。
中期看,外贸格局面临重构。中国占欧盟GOES及下游产品进口比重已从2021年的20%升至2025年的53%,欧盟是出口增长最猛的通道。这条通道收紧后,东南亚、中东、拉美等电网投资升温地区有几率会成为替代方向,但欧盟的溢价水平和产品认可度短期内难以完全替代。同时,土耳其叠片/铁芯配额是中国的三倍多,下游环节也在被有意分流。
长期看,这轮措施可能加速国内行业洗牌。欧盟用价格门槛筛选进口产品——高等级、高价格仍可进入,低价产品被挡在门外。这向国内企业释放了明确信号:低价走量的出口模式难以为继,向高等级、高的附加价值升级才是出路。缺乏技术升级能力、依赖普通取向钢出口的中小企业,可能在这一轮调整中加速退出。
但欧盟自身也并非没有代价。欧委会承认欧洲本土产能仅能满足约80%的“自产等级”需求,最高等级GOES无法生产。西班牙AFBEL估算高等级GOES缺口约15万吨。欧洲变压器制造商仍需进口,若门槛过高、配额不及预期,电网扩建与变压器交付进度可能受拖累。这场“价值链保护”能否在保护本土钢铁与保障下游供应链之间找到平衡,仍是未解的问题。
综合来看, 线万吨钢卷,而在于欧盟开启了一种新的设限范式:一旦某个市场对中国某类产品的下游出口形成规模,就可能面临“全链条设防”。 从钢卷到叠片,从铁芯到变压器,每一个出口形态如今都有了对应规则。接下来值得观察的,不仅是企业如何调整出口流向,更是这一范式是否会被别的市场效仿。